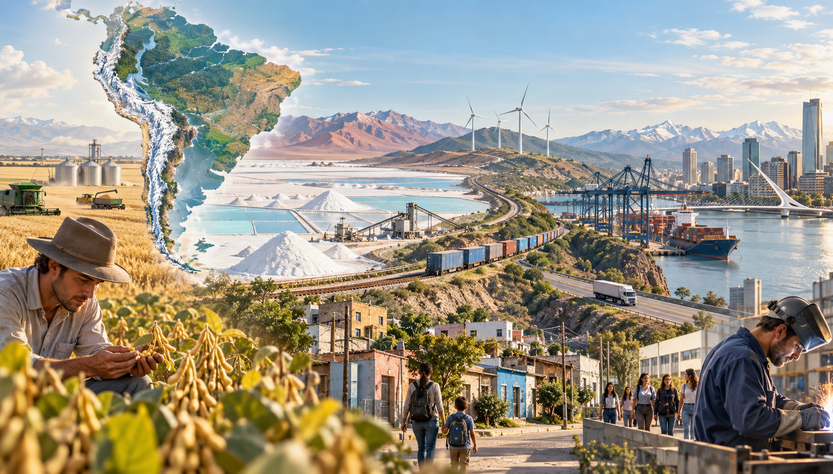
La economía y sociedad en Suramérica atraviesan una contradicción profunda: la región posee recursos estratégicos decisivos, pero todavía no consigue transformarlos en desarrollo sostenido, integración productiva y bienestar social. Este territorio posee alimentos, energía, minerales críticos y una biodiversidad decisiva para el nuevo orden mundial. Sin embargo, continúa creciendo poco, comerciando escasamente consigo misma y generando empleos de baja calidad. Argentina también resume esa contradicción: mientras algunos indicadores macroeconómicos parecen mejorar, la industria, el consumo y buena parte de la sociedad permanecen en una zona de fragilidad.
El mundo vuelve a mirar hacia Suramérica, aunque no necesariamente por las razones que más convienen a sus habitantes. Las grandes potencias buscan litio para las baterías, cobre para la electrificación, hidrocarburos para garantizar la seguridad energética, alimentos para abastecer a poblaciones crecientes y agua dulce como reserva estratégica del futuro. En el tablero internacional, la región parece haber recuperado centralidad. Sin embargo, esa importancia geopolítica todavía no se transforma en desarrollo económico sostenido, integración productiva ni mejora generalizada de las condiciones de vida.
La paradoja es difícil de ignorar: Suramérica tiene buena parte de lo que el mundo necesita, pero sigue sin construir suficiente poder alrededor de aquello que posee. Exporta recursos, recibe inversiones, genera divisas y participa de cadenas globales, aunque generalmente lo hace desde los primeros eslabones, allí donde se extraen las materias primas y se concentra la menor capacidad de decisión. La riqueza sale del territorio con mayor velocidad que la tecnología, el conocimiento y el bienestar que deberían quedar en él.
Crecer poco en un mundo que exige decidir rápido
La CEPAL estima que América del Sur crecerá alrededor de 2,4% en 2026, por debajo del 2,9% registrado durante 2025. Argentina podría expandirse 3%; Brasil, la economía de mayor tamaño regional, apenas 1,8%; Chile y Uruguay, 2,2%; Colombia, 2,4%; Perú, 3,1%, y Paraguay, 3,8%. Bolivia, en cambio, enfrentaría una contracción del 1,5%.
No se trata de una recesión continental, pero tampoco de un ritmo capaz de modificar las estructuras sociales. Un crecimiento cercano al aumento de la población produce mejoras muy reducidas del ingreso por habitante y deja poco margen para ampliar la inversión pública, modernizar infraestructuras o crear empleos formales. El Banco Mundial advierte, además, que la inversión continúa contenida por la incertidumbre internacional, los costos financieros y la falta de horizontes productivos estables.
Suramérica crece, pero lo hace sin la fuerza suficiente para cerrar sus brechas. Su economía avanza como un tren que mantiene el movimiento, aunque no alcanza la velocidad necesaria para llegar a una estación diferente.
Este comportamiento no es solamente consecuencia de las crisis internacionales. Existe un problema de larga duración: la región organizó sus sistemas productivos y sus infraestructuras para vender hacia afuera antes que para integrarse hacia adentro. Los caminos, ferrocarriles, redes energéticas y puertos fueron diseñados para llevar recursos desde el interior hacia los mercados extrarregionales. Por eso, países vecinos que comparten fronteras extensas, complementariedades industriales y recursos estratégicos siguen teniendo enormes dificultades para comerciar entre sí.
El intercambio intrarregional representa apenas entre el 12% y el 15% de las exportaciones suramericanas, mientras los costos logísticos pueden absorber entre el 18% y el 35% del valor final de las mercancías. Esta debilidad no es meramente comercial: reduce la escala de las industrias nacionales, encarece la producción, limita la innovación y obliga a cada país a negociar individualmente con actores globales mucho más poderosos.
La pobreza disminuye, la desigualdad permanece
Los indicadores sociales ofrecen una imagen ambivalente. La pobreza monetaria latinoamericana descendió al 25,5% en 2024, su nivel más bajo desde que existen registros comparables. Fue un avance importante después del deterioro provocado por la pandemia y las sucesivas crisis inflacionarias. Pero todavía comprendía a 162 millones de personas, mientras otras 62 millones permanecían en la pobreza extrema.
Además, la mejora regional estuvo explicada principalmente por la evolución de México y Brasil. No expresa una transformación uniforme ni garantiza que quienes superaron la línea de pobreza hayan alcanzado una situación estable. Millones de personas dejaron de ser estadísticamente pobres, pero continúan expuestas a perder sus ingresos ante una enfermedad, una caída del empleo, un aumento de las tarifas o una nueva aceleración de los precios.
La desigualdad permite comprender esa fragilidad. El 10% más rico concentra el 34,2% del ingreso regional, mientras el 10% más pobre recibe apenas el 1,7%. Al mismo tiempo, el 47% de las personas ocupadas trabaja en condiciones de informalidad.
El problema, por lo tanto, no consiste solamente en crear puestos de trabajo, sino en determinar qué clase de trabajo se crea. Un empleo sin estabilidad, cobertura sanitaria, derechos previsionales o ingresos suficientes puede evitar el desempleo abierto, pero difícilmente construya ciudadanía social. La OIT señala que la desocupación regional disminuyó y que la formalización mostró algunos avances durante 2025, aunque advierte que la recuperación posterior a la pandemia está perdiendo impulso. En adelante, el empleo dependerá cada vez más de la productividad, la capacitación tecnológica y la capacidad de articular las políticas laborales con el desarrollo productivo.
Suramérica no enfrenta únicamente una brecha entre ricos y pobres. También padece una distancia creciente entre quienes pueden proyectar su vida y quienes deben administrarla semana a semana.
Argentina y la economía de los dos tableros
Argentina concentra muchas de estas contradicciones. Por un lado, presenta algunas señales de ordenamiento macroeconómico: la inflación mensual se ralentizó al 1,7% en agosto, la variación acumulada durante los primeros ocho meses fue del 21,3% y la interanual se ubicó en 33,5%. Es positivo una desaceleración, sin embargo, vivienda, electricidad, gas, transporte, educación y medicina continúan aumentando por encima de otros componentes del índice, afectando gastos que las familias difícilmente pueden postergar.
El índice salarial aumentó 2,8% en julio y 36,2% en términos interanuales. El promedio parece mostrar una recuperación relativa frente a la inflación, pero esconde situaciones muy diferentes: los trabajadores registrados, los empleados públicos, los informales, los jubilados y quienes viven de ingresos discontinuos no recorren el mismo camino.
La economía argentina funciona hoy sobre dos tableros. En uno aparecen la inflación descendente, el superávit comercial y ciertos sectores exportadores con capacidad para generar divisas. En el otro se observan una industria debilitada, ventas internas retraídas, empleo precario y familias que continúan reorganizando sus consumos.
Para agosto, las exportaciones alcanzaron USD 8.883 millones y las importaciones USD 6.696 millones. El saldo comercial fue positivo en USD 2.187 millones y completó 33 meses consecutivos de superávit. Es una fortaleza indudable, pero no suficiente para evaluar el estado integral de la economía. Un país puede acumular superávit porque exporta más, porque importa menos o por una combinación de ambos movimientos. Cuando la caída de las importaciones refleja menor compra de maquinaria, insumos o componentes industriales, la mejora externa puede convivir con un debilitamiento interno.
Esa tensión aparece en los datos sectoriales. El PIB creció 2,3% interanual durante el primer trimestre de 2026, pero la industria manufacturera cayó 5% en julio y la desocupación alcanzó el 7,9% durante el segundo trimestre. Las ventas en centros comerciales también retrocedieron en términos reales. No hay, por consiguiente, una recuperación homogénea: conviven ramas dinámicas vinculadas con las exportaciones y actividades golpeadas por la debilidad del mercado interno.
El rostro social de la estabilización
Los últimos datos oficiales de pobreza corresponden al segundo semestre de 2025. En ese período, el 28,2% de las personas se encontraba por debajo de la línea de pobreza y el 6,3% era indigente. La disminución respecto de los momentos más críticos de 2024 fue pronunciada. Pero el promedio nacional vuelve a ocultar una fractura profunda: entre los menores de 14 años, la pobreza alcanzaba al 41,3%.
Una sociedad en la que cuatro de cada diez niños son pobres no atraviesa únicamente un problema coyuntural de ingresos. Está comprometiendo su estructura futura. La alimentación, la calidad educativa, el acceso a la tecnología, las condiciones de vivienda y la estabilidad emocional durante la infancia determinan buena parte de las oportunidades disponibles en la adultez.
Al mismo tiempo, el coeficiente de Gini del ingreso familiar per cápita pasó de 0,435 en el primer trimestre de 2025 a 0,442 en igual período de 2026. Es decir, incluso en un contexto de reducción de la pobreza respecto de los peores meses de la crisis, la distribución volvió a mostrar un deterioro.
La estabilización puede frenar una caída, pero no necesariamente reconstruye el ascensor social. Para eso se necesita crecimiento productivo, empleo formal, educación de calidad, crédito accesible, infraestructura, ciencia, tecnología y una política de ingresos que permita que los frutos del ordenamiento alcancen a la mayoría.
El desacople macro-social
Esta realidad puede definirse mediante un concepto: desacople macro-social. Se produce cuando algunos indicadores generales mejoran —inflación, exportaciones, resultado fiscal, reservas o crecimiento del producto— pero esa mejora no circula con la misma intensidad por el tejido productivo y social.
No significa que el orden macroeconómico sea irrelevante. Sin estabilidad, cualquier política de desarrollo termina edificándose sobre arena. Pero la estabilidad no puede transformarse en un fin cerrado sobre sí mismo. Debe ser el punto de partida para recuperar la producción, fortalecer el mercado interno, orientar el crédito, impulsar la innovación y recomponer la movilidad social.
El mismo desacople existe en la escala suramericana. La región posee recursos estratégicos, pero no consigue convertirlos en poder tecnológico; genera alimentos, pero mantiene elevados niveles de pobreza; exporta energía, pero millones de hogares enfrentan dificultades para pagarla; dispone de minerales indispensables para la revolución digital, aunque importa buena parte de la tecnología construida con esos mismos minerales.
De la riqueza disponible al poder compartido
La discusión decisiva no pasa por elegir entre apertura o aislamiento, ni entre exportación y mercado interno. Suramérica necesita exportar, atraer inversiones e incorporarse a las transformaciones tecnológicas globales. La cuestión es desde qué posición lo hará y cuánto valor conservará dentro de sus sociedades.
La región necesita construir cadenas productivas propias alrededor del litio, el cobre, la energía, los alimentos, la industria farmacéutica, la biotecnología y la inteligencia artificial. También debe conectar físicamente sus territorios, coordinar sistemas científicos, financiar empresas regionales y negociar conjuntamente frente a las grandes potencias. No para encerrarse en sí misma, sino para relacionarse con el mundo desde una posición menos subordinada.
Para Argentina, este desafío implica convertir la estabilización en desarrollo y el superávit comercial en capacidad productiva. Las divisas provenientes del agro, la energía y la minería deberían servir para ampliar la estructura industrial, modernizar las pymes, financiar conocimiento y crear trabajo calificado. De lo contrario, el país podrá ordenar sus cuentas sin modificar sus desigualdades más profundas.
Suramérica no es una región pobre. Es una región rica cuya riqueza todavía se encuentra desconectada de un proyecto colectivo. El problema no radica en la ausencia de recursos, sino en la insuficiente capacidad política para transformarlos en bienestar, autonomía y futuro. Allí comienza la verdadera discusión económica: no solamente cuánto crecemos, sino quiénes participan de ese crecimiento, qué estructura productiva construimos y cuánto poder de decisión permanece en nuestras manos.